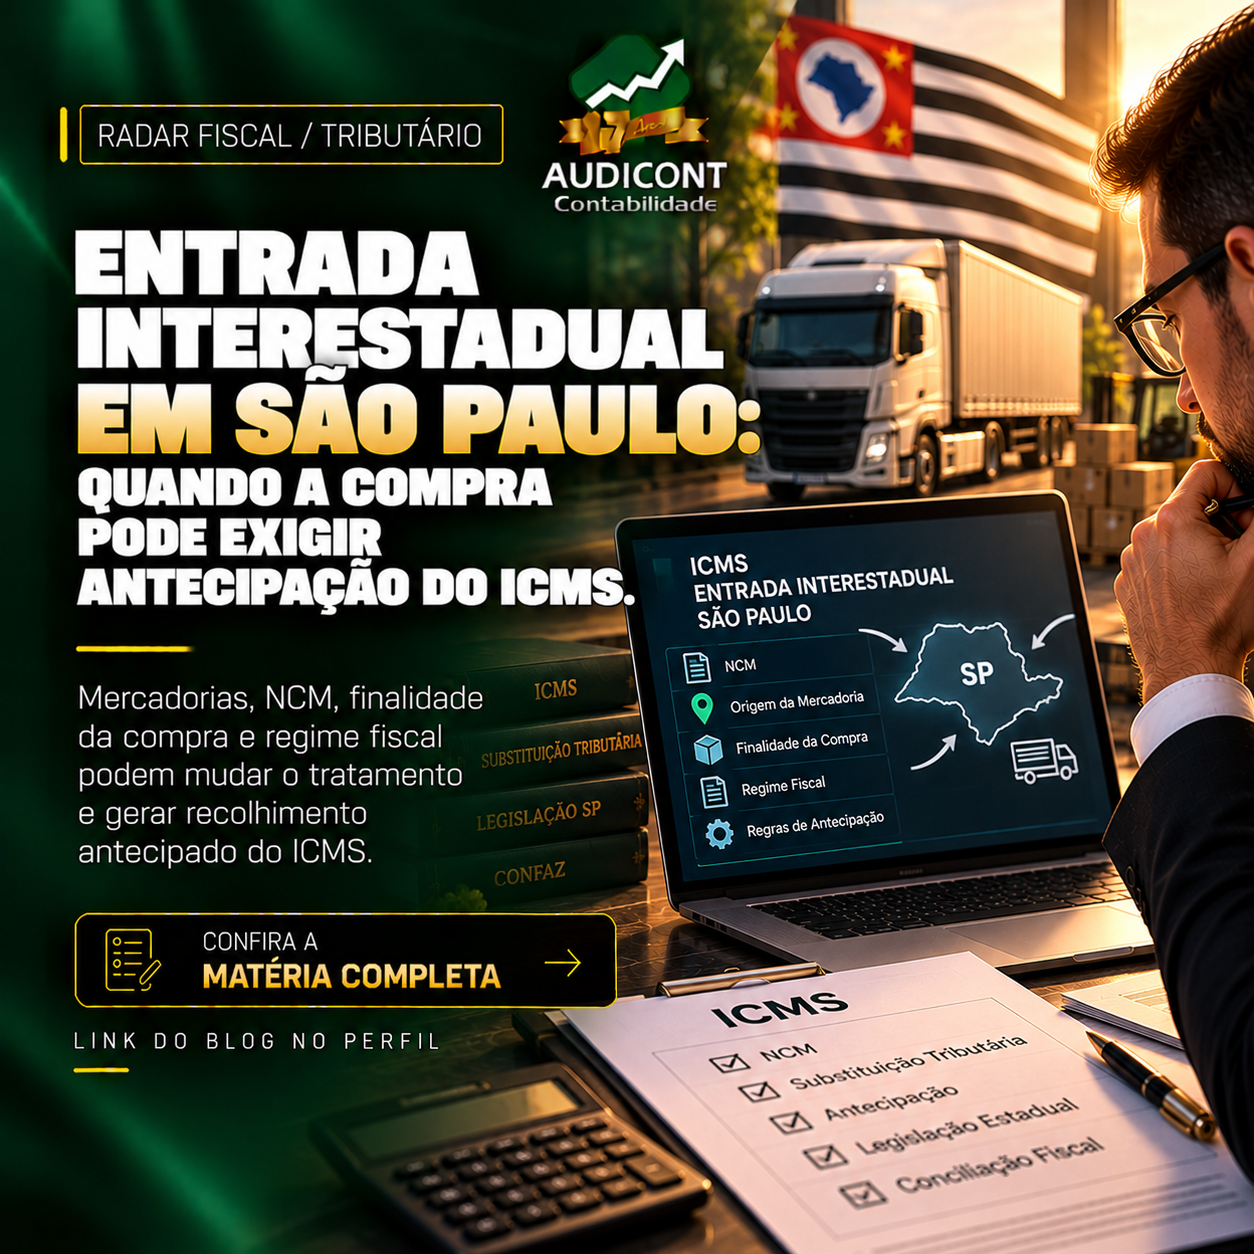
Em São Paulo, determinadas entradas interestaduais podem exigir recolhimento antecipado do ICMS, especialmente em mercadorias submetidas à substituição tributária sem acordo entre os estados.
Por Cleiton Celini e Gledson Alves, sócios e contadores da AUDICONT Contabilidade
Uma compra interestadual pode gerar ICMS antes mesmo da venda seguinte, dependendo da mercadoria, do regime da empresa e da legislação do Estado de destino. Em São Paulo, regras de antecipação exigem atenção especial ao enquadramento da operação e ao tratamento de mercadorias sujeitas a regimes específicos.
A análise não deve começar pela guia, mas pelo cadastro do produto e pela natureza da entrada. NCM, origem, finalidade da compra e situação do fornecedor influenciam a leitura fiscal.
A mesma compra pode ter tratamentos diferentes
Mercadoria para revenda, uso e consumo, ativo ou industrialização não deve ser analisada de forma idêntica. O tratamento também pode mudar conforme a mercadoria esteja ou não sujeita a substituição tributária e conforme a legislação estadual aplicável.
A matéria sobre efeitos de NCM incorreto é especialmente relevante porque uma classificação errada pode deslocar a operação para regra de ICMS diferente.
Antecipação não é sinônimo automático de ICMS-ST
Embora os temas possam se relacionar, antecipação e substituição tributária não devem ser tratados como conceitos equivalentes. A equipe precisa identificar o fundamento da cobrança e a responsabilidade atribuída ao adquirente.
Quando o produto pertence a segmento sujeito a regras específicas, vale confrontar a operação com os atos do Confaz e com a legislação estadual. O conteúdo sobre alterações de ICMS-ST em operações interestaduais mostra como mudanças de enquadramento afetam compras e vendas.
Entrada precisa ser conferida antes do vencimento estadual
A antecipação costuma depender de informações disponíveis já na nota de entrada. Por isso, o processo deve sinalizar operações de outro Estado antes que elas cheguem ao fechamento mensal.
Um bom relatório de exceções separa entradas interestaduais por NCM, CFOP, finalidade e regime do fornecedor. A equipe analisa apenas o que foge do padrão e documenta a decisão tomada.
Cadastro tributário deve ser tratado como controle preventivo
Se o ERP classifica incorretamente a mercadoria, a guia pode deixar de ser gerada ou ser calculada com premissa inadequada. Revisar cadastro mestre é mais eficiente do que corrigir dezenas de documentos depois.
Quando a empresa compra mercadorias de vários Estados ou lida com regras paulistas de antecipação e ICMS-ST, a Assessoria Fiscal e Tributária da AUDICONT Contabilidade pode revisar cadastros e fluxos de entrada antes que a divergência chegue à apuração.
Na avaliação de Cleiton Celini e Gledson Alves, sócios e contadores da AUDICONT Contabilidade, antecipação de ICMS é um típico problema de origem: se o produto e a finalidade da compra estão errados no cadastro, o erro percorre todo o processo até a apuração.
Checklist de entradas interestaduais
- separar compras para revenda, industrialização, ativo e uso ou consumo;
- validar NCM e demais classificações do produto;
- identificar mercadorias sujeitas a regras específicas de ICMS-ST;
- revisar Estado de origem e regime do fornecedor;
- sinalizar operações que exigem recolhimento antes do fechamento mensal.
Um relatório de exceções permite concentrar a análise em operações realmente sensíveis. O ganho operacional vem de impedir que a entrada siga para estoque e contas a pagar com um enquadramento tributário incorreto que depois precise ser reconstruído.
O sinal de alerta mais comum é a entrada interestadual com produto novo ou fornecedor novo sendo processada pelo mesmo padrão das compras habituais. Esses casos deveriam cair em fila de exceção para validação fiscal, pois pequenas diferenças de classificação podem alterar a obrigação de recolher e o momento do pagamento.
Perguntas frequentes
Toda compra interestadual gera antecipação de ICMS?
Não. O tratamento depende da legislação do Estado de destino, da mercadoria, do regime e da finalidade da entrada.
Antecipação e ICMS-ST são a mesma coisa?
Não. Podem se relacionar em algumas operações, mas têm fundamentos e mecânicas que precisam ser identificados separadamente.
NCM influencia a análise?
Sim. A classificação fiscal pode determinar enquadramentos e regras específicas de ICMS.
Uso e consumo recebe o mesmo tratamento da revenda?
Não necessariamente. A finalidade da aquisição é um dos elementos que precisam ser avaliados.
Qual controle ajuda no fechamento?
Um relatório de entradas interestaduais por NCM, CFOP, finalidade e Estado de origem ajuda a localizar operações de maior risco.
Fontes consultadas
SEFAZ-SP - Resposta à Consulta 33180/2026.
A orientação oficial sobre o artigo 426-A e antecipação em entrada interestadual foi consultada para fundamentar esta análise.
SEFAZ-SP - RICMS/2000.
A índice oficial do Regulamento do ICMS paulista foi consultada para fundamentar esta análise.