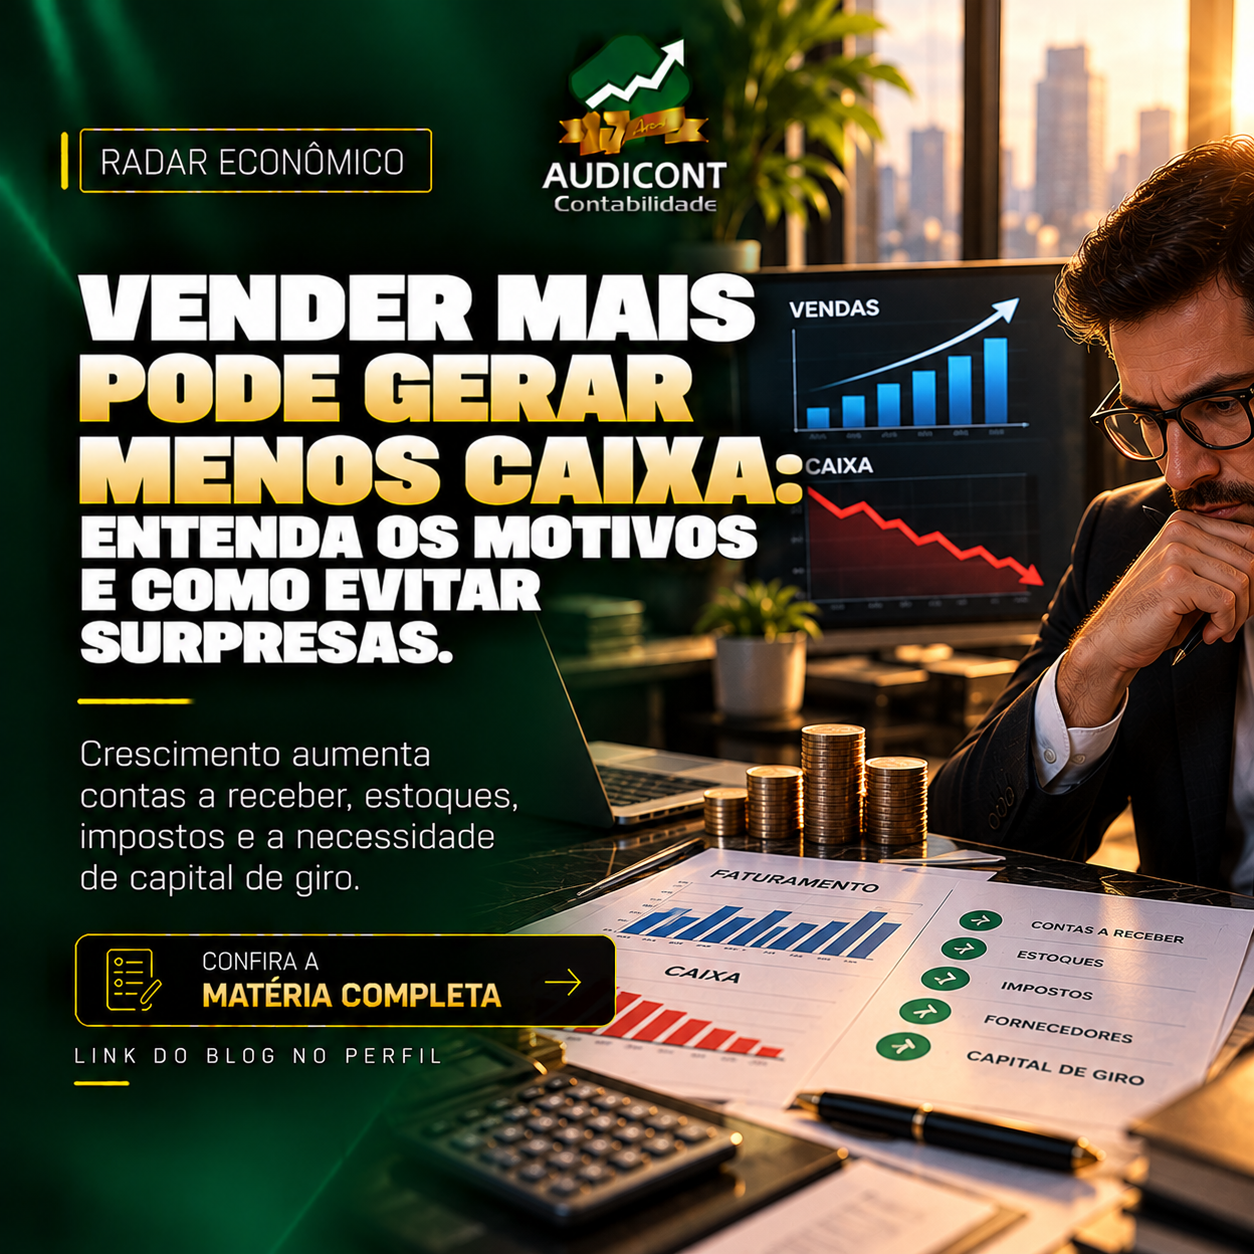
Uma empresa pode vender mais, apresentar lucro e ainda precisar de recursos adicionais para financiar o próprio crescimento.
Por Cleiton Celini e Gledson Alves, sócios e contadores da AUDICONT Contabilidade
Os indicadores recentes de atividade e emprego mostram uma economia ainda em expansão, mas a decisão empresarial exige olhar para dentro. Quando vendas aumentam, contas a receber, estoques e despesas operacionais podem crescer antes da entrada do dinheiro. Esse intervalo é uma das principais razões pelas quais expansão e liquidez precisam ser analisadas juntas.
O ciclo financeiro explica a necessidade
A empresa paga fornecedores, folha e despesas em determinadas datas e recebe clientes em outras. Quanto maior o intervalo entre desembolso e recebimento, maior tende a ser a necessidade de capital de giro. Crescimento acelera esse efeito quando exige mais compras e vendas a prazo.
Lucro não é sinônimo de disponibilidade
O resultado contábil reconhece receitas e despesas conforme critérios próprios, enquanto caixa registra entradas e saídas financeiras. Uma venda a prazo pode contribuir para o lucro antes de virar dinheiro disponível. Essa diferença é central em períodos de expansão.
O que isso significa para a empresa?
Antes de buscar crescimento adicional, projete o impacto em contas a receber, estoque, fornecedores, tributos, folha e despesas. A pergunta não é apenas quanto a empresa pretende vender, mas quanto dinheiro precisará sustentar até receber essas vendas.
Uma forma prática de testar a leitura é comparar o realizado com o orçamento e com o mesmo período anterior, explicando as diferenças por preço, volume, margem, prazo e capacidade. Essa decomposição reduz o risco de atribuir ao ambiente econômico um desvio que nasceu dentro da operação.
Liquidez ajuda a enxergar a estrutura
Indicadores como liquidez corrente, seca, imediata e geral oferecem uma leitura inicial da relação entre ativos e obrigações. A ferramenta de Indicadores de Liquidez da AUDICONT Contabilidade pode apoiar essa avaliação preliminar com base nos saldos do balanço.
Crescimento financiado por dívida precisa gerar retorno
Crédito pode ser adequado para financiar uma necessidade temporária ou investimento produtivo, mas não corrige margem insuficiente. Se a operação consome caixa de forma estrutural, aumentar dívida apenas transfere o problema para o futuro com custo financeiro adicional.
Quais números devem entrar na revisão
A seleção depende da atividade, mas a análise normalmente melhora quando faturamento é separado de volume e preço e quando o resultado é confrontado com margem, contas a receber, estoque ou capacidade ociosa, endividamento e caixa. O objetivo é enxergar causa e consequência: qual variável mudou, por que mudou e qual decisão pode corrigir ou aproveitar o movimento.
Também é importante preservar a base de comparação. Um mês deve ser comparado com período equivalente e, quando houver sazonalidade, com o mesmo período de anos anteriores. Mudanças de mix, aquisição de empresa, abertura de unidade ou alteração relevante de preços precisam ser identificadas para não distorcer a leitura.
A revisão deve terminar em uma decisão verificável. Se a hipótese é reduzir estoque, renegociar prazo, ajustar preço, contratar, investir ou preservar caixa, defina qual indicador mostrará se a medida funcionou e em quanto tempo será reavaliada. Essa disciplina transforma informação econômica em processo de gestão e evita mudanças sucessivas motivadas apenas por notícias de curto prazo.
Da leitura econômica para a decisão
Na avaliação de Cleiton Celini e Gledson Alves, sócios e contadores da AUDICONT Contabilidade, indicadores econômicos ganham utilidade quando são confrontados com informações internas confiáveis. O dado externo mostra o ambiente; a contabilidade, os controles e o orçamento mostram como esse ambiente chegou ao negócio.
Quando a análise exige relacionar desempenho, patrimônio, liquidez e projeções, a Consultoria e Planejamento Contábil da AUDICONT Contabilidade pode apoiar a interpretação dos números e a construção de cenários para a tomada de decisão.
Perguntas frequentes
Por que vender mais pode exigir mais capital de giro?
Porque compras, estoques e despesas podem ocorrer antes do recebimento das vendas.
Lucro e caixa são iguais?
Não. Uma empresa pode reconhecer lucro antes de receber financeiramente parte das vendas.
O que é ciclo financeiro?
É o período entre os desembolsos da operação e o efetivo recebimento das vendas.
Quais índices ajudam a avaliar liquidez?
Liquidez corrente, seca, imediata e geral são referências tradicionais.
Dívida resolve falta de capital de giro?
Pode financiar uma necessidade, mas não resolve causas estruturais como margem baixa ou ciclo inadequado.
Como projetar a necessidade de capital de giro?
Relacionando previsão de vendas a prazos de clientes, estoques, fornecedores e demais desembolsos operacionais.
Fontes consultadas
Ministério da Fazenda - Biblioteca de Acompanhamento Econômico.
A publicação oficial consultada apresenta os dados e conceitos utilizados nesta análise.